1年間に支払った医療費がかさんだ際、税負担を大幅に軽減できる「医療費控除」。確定申告のシーズンを迎えるたびに、膨大な領収書の束を前に途方に暮れる人は後を絶ちません。しかし、税制改正を経て行政手続きのデジタル化が急速に進んだ結果、申告窓口へ領収書を提出・提示するルールは完全に過去のものとなりました。
一方で、領収書の提出が不要になった事実を「領収書を捨ててもよい」「計算しなくてよい」と誤解し、後日、税務署からの調査連絡に青ざめる納税者が急増しています。手続きがスマートになったからこそ、手元に残すべき書類の厳格な保管義務や、マイナンバーカードを用いた電子申告特有の落とし穴を正確に把握しておかなければなりません。損をせず、かつ税務リスクをゼロにするための必須書類と最新手続きを解き明かします。
【真相解明】領収書の提出が不要になった決定的な理由と手元保管ルール
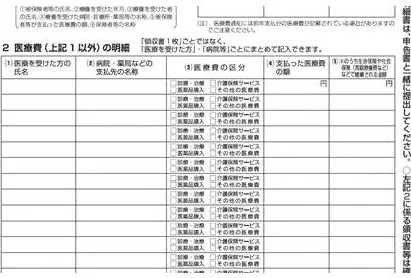
かつての確定申告では、医療機関や薬局から発行された領収書の原本を申告書に添付し、封筒に入れて税務署へ提出するか窓口で提示することが義務付けられていました。しかし、税制改正によって申告手続きの簡素化が図られ、現在は領収書の提出そのものが不要となっています。
国税庁が提出を不要とした背景には、膨大な紙の領収書を管理・照合する税務行政側のコスト削減と、ペーパーレス化の推進があります。代わりに納税者に義務付けられたのが、1年間の支払いを一覧に集計した医療費控除の明細書の作成と提出です。これにより、確定申告書に分厚い領収書の束をホチキス留めして送付する作業は完全に消滅しました。
ただし、ここで最も警戒すべき罠が「領収書の破棄」です。提出が免除された代わりに、税法上、確定申告期限の翌日から数えて領収書保管期間5年が納税者に義務付けられています。税務署は申告内容に不自然な点や多額の還付請求があった場合、後日、領収書の提示または提出を求める権限を有しています。この求めに応じられなかった場合、医療費控除の適用そのものが取り消され、還付金の返還はもちろん、過少申告加算税や延滞税といった重い追徴課税が科されるリスクを孕んでいます。
医療費控除の確定申告に必要な書類一覧と事前チェックリスト
実際に医療費控除を申告する際、手元に揃えるべき書類と税務署へ提出する書類は明確に分かれています。直前になって慌てないよう、以下のチェックリストを把握しておく必要があります。
申告に必要な主要書類は次の通りです。
- 医療費控除の明細書:支払先、患者名、支払額、補填された保険金などを集計して記載する必須書類。
- 医療費のお知らせ(医療費通知):各公的医療保険から交付される書類。これを添付することで、明細書の一部記載を省略可能。
- マイナンバーカード:本人確認書類として必須。スマホ確定申告やe-Tax利用時の電子署名・認証にも使用。
- 源泉徴収票:給与所得者の場合、提出は不要だが、給料の支払額や所得控除額を申告書へ正確に入力するために手元必須。
- 還付金受取口座情報:還付金を受け取る本人名義の銀行口座情報(公金受取口座をあらかじめ登録している場合は選択のみで完了)。
- 通院交通費の証明メモ:領収書が発行されない電車やバス代の日時、区間、運賃、通院理由を記録した帳面・メモ。
特に重要な視点が生計を一にする家族の合算です。医療費控除は、本人分だけでなく配偶者や子ども、さらには別居していても仕送りを送っている大学生の子や高齢の親の医療費まで合算して申告できます。所得が最も高く、適用される所得税率が高い家族がまとめて申告することで、世帯全体としての還付額を最大化させることが可能です。
【徹底比較】手元書類・提出書類と制度ごとの適用要件
医療費控除を検討する際、通常の医療費控除と、市販薬の購入費を対象としたセルフメディケーション税制のどちらを適用すべきか迷うケースが少なくありません。両制度は選択適用であり、重複して併用することはできないため、提出・保管すべき書類や要件を正確に対比して判断する必要があります。
| 項目 | 通常の医療費控除 | セルフメディケーション税制 | 編集部の見解・評価 |
|---|---|---|---|
| 控除対象となる支出 | 医師による診療費、治療目的の投薬費、入院費、通院交通費など | 対象となる特定一般用医薬品(スイッチOTC医薬品等)の購入費 | 自費診療や通院費が多い年は通常控除、軽微な通院のみで市販薬中心の年はセルフ制が有利。 |
| 足切り額(控除の下限) | 原則10万円(総所得200万円未満は総所得額の5%) | 1万2,000円超の購入額 | 年間10万円のハードルが高い単身世帯や若年層は、セルフ制の1万2,000円基準が極めて実用的。 |
| 控除限度額 | 最高200万円 | 最高8万8,000円 | 大きな手術や歯科治療、不妊治療など高額支出があった場合は通常控除の一択。 |
| 提出必須書類 | 医療費控除の明細書(医療費通知利用時は添付) | セルフメディケーション税制の明細書(一定の取組証明は提出不要・保管義務) | いずれも領収書原本の提出は不要だが、手元での5年間保管ルールは共通して課される。 |
| 申請者の適用条件 | 所得要件なし(納税者本人・生計一の親族) | 健康診査、予防接種、がん検診など「一定の取組」を行っていること | 職場の定期健診受診結果などを手元に保持していることがセルフ制の前提条件。 |
【2026年最新】マイナポータル連携とスマホ確定申告の落とし穴
国税庁が推進する国税電子申告・納税システム(e-Tax)は進化を遂げており、現在はスマートフォン1台で完結するスマホ確定申告が主流となっています。とりわけ、マイナポータル連携を活用することで、健康保険組合等から連携された1年分の医療費情報が一括で取得され、金額や支払先が確定申告書へ自動入力される仕組みは劇的な利便性をもたらしました。
しかし、この完全自動化に見える最新のe-Tax申請手順には、知っておかなければ大きな損失につながる決定的な落とし穴が潜んでいます。
最大の落とし穴は、「マイナポータルに連携されるデータが万全ではない」という点です。公的医療保険からデータが連携されるまでには約2か月のタイムラグが存在します。そのため、確定申告が開始される2月中旬の段階では、前年の11月分および12月分の医療費データがマイナポータル上に未反映となっているケースが頻発します。連携データだけで申告を完了させてしまうと、直近2か月分の高額な治療費がごっそり抜け落ち、数万円単位の還付金を取りこぼす事態に陥ります。
加えて、自由診療(保険適用外のインプラント治療、審美以外の歯科列矯正、自費の不妊治療など)や、薬局で購入した風邪薬代、病院へ通うために支出した電車・バスの運賃などは、公的保険のデータではないためマイナポータルには一切表示されません。これらは、手元の領収書や通院記録をもとに、納税者自らが手動で明細書に追加追加入力しなければ控除の対象外となってしまいます。「マイナ連携で自動完了したから安心」という油断こそが、現代の確定申告における最大の盲点です。
【実態検証】利用者の生の声と現場目線で見えたリアル
税務の現場やオンラインコミュニティ上では、医療費控除にまつわる生々しいトラブルや後悔の声が毎年のように共有されています。国税局関係者への取材や納税者の証言を総合すると、制度の形骸化と個人の勘違いが浮き彫りになります。
SNSや相談窓口に寄せられた代表的な体験談を検証すると、手痛い失敗パターンが定着していることがわかります。
「『領収書は提出しなくていい』と聞き、申告書を出した直後に大掃除で領収書をすべてシュレッダーにかけてしまった。3年後に税務署から『当時の領収書を提示してください』とお尋ねの通知が届き、一切証明できずに約8万円の追徴課税を払う羽目になった」(都内・40代会社員)
「通院にかかったタクシー代をすべて合算して申告したところ、税務調査で『公共交通機関が利用困難であった医学的理由の立証』を求められ、大半が否認された。領収書だけでなく、医師の指示や当時の病状メモがなければタクシー代は通らないと痛感した」(大阪府・50代自営業)
税務職員の現場目線からも、「医療費控除の明細書に記載された金額と、実際の領収書原本の突合調査は定期的に抽出して行われている」という証言が得られています。提出が不要になったからこそ、デジタルデータと手元書類の整合性はこれまで以上にシビアにチェックされているのが現場の現実です。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板や簡易なまとめ記事では、「病院に行ったら領収書を何でも集めて申告すればお金が戻る」といった極端な言説が散見されます。しかし、税法上の定義を正しく理解していないと、意図せぬ不正申告になりかねません。
最初に、病院までの自家用車による通院費用です。ガソリン代や有料駐車場の料金は、いかなる理由があっても医療費控除の対象外と定められています。税法上、認められている通院費は「人的役務の提供に対する対価」、すなわち電車、バス、やむを得ない場合のタクシー代などに限定されているためです。
また、「予防」や「美容」、「健康増進」を目的とした出費は一切認められません。医師の処方箋がないビタミン剤の購入、疾病予防のための人間ドック受診費用(人間ドックで重大な病気が見つかり、引き続いて治療を行った場合を除く)、疲労回復を目的としたマッサージ施術代などはすべて対象外です。これらを安易に合算して申告すると、税務署の是正対象となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準多大な労力をかけて医療費控除を申告すべきか否かは、各家庭の所得水準と実際の年間医療費支出額に明確な基準が存在します。
【申告を強く推奨する人】
- 年間の医療費(保険金補填後)が10万円を明確に超えている世帯
- 総所得金額等が200万円未満で、年間医療費が「総所得の5%」を超えている人(新社会人、パート・アルバイト、年金生活者など)
- 出産、インプラント、高額な歯科矯正、入院手術など一時的な高額出費があった家庭
- 市販薬の購入が多く、1万2,000円を超えているセルフメディケーション税制対象者
【申告に慎重になるべき・見送るべき人】
- 年間医療費が数万円程度で、総所得が200万円を超えている世帯(足切り基準に届かず還付金は0円)
- もともと所得税が課税されていない(非課税)世帯(還付されるべき所得税が存在しないため、住民税申告のみで足りる)
- 医療費の領収書や通院記録を紛失しており、5年間の手元保存義務を遵守できない人
【医療費控除 確定申告 必要書類】に関するよくある質問(FAQ)
Q1:領収書を紛失してしまった場合、再発行や再診明細書で代用できますか?
A1:原則として病院や薬局は領収書の再発行を行っていません。ただし、医療機関によっては「領収証明書(有料)」を発行してくれる場合があります。また、公的医療保険から送付される「医療費のお知らせ(医療費通知)」に該当の受診履歴が記載されていれば、その通知原本を提出・保管することで領収書の代用として認められます。
Q2:共働き夫婦の場合、どちらの名義で医療費控除を申告するのがお得ですか?
A2:原則として、夫婦のうち課税所得が高く、適用される税率が高い側が家族全員分の医療費を合算して申告する方が、還付される金額は多くなります。ただし、一方が総所得200万円未満の場合は「10万円」ではなく「所得の5%」から控除を受けられるため、所得状況や医療費の総額に応じた事前の税額シミュレーションが不可欠です。
Q3:通院にかかった電車やバス代は、領収書がありませんがどう証明すればよいですか?
A3:公共交通機関の運賃は領収書が発行されないことが前提となっているため、通院交通費の証明メモを作成して保管すれば問題ありません。ノートやエクセルシートに「通院日」「患者氏名」「医療機関名」「利用した交通機関(路線・区間)」「実際の支払運賃」を正確に記録しておくだけで、税法上の正当な証明書類として認められます。
Q4:会社員ですが、医療費控除は会社の年末調整で手続きできますか?
A4:医療費控除は年末調整では一切手続きできません。どれほど小額の還付であっても、会社員自身が翌年の確定申告期間(通常2月16日〜3月15日、還付申告のみなら1月1日から5年間可能)に個人で確定申告書を税務署へ提出する必要があります。
行政の電子化と税制の見直しによって、確定申告における医療費控除の手続きは劇的に効率化されました。領収書の提出免除や、マイナンバーカードを用いたスマホ確定申告は、かつての手間を大幅に軽減しています。
しかし、その利便性の裏側には、「領収書保管期間5年」という法的義務と、マイナポータル連携における未反映データ(直近2か月分や自費診療・交通費)という明確なトラップが存在します。デジタルツールを賢く使いこなしつつ、手元の領収書と記録メモを確実に管理することこそが、税務リスクを完全に排除し、正当な還付金を余さず受け取るための唯一確実な防衛策です。