自動車保険の更新や新規加入の手続きを進める際、多くのドライバーが頭を抱えるのが「人身傷害保険の保険金額をいくらに設定すべきか」という問題です。代理店の窓口やダイレクト型保険の見積もり画面では「3000万円」や「5000万円」、あるいは「無制限」といった選択肢が並び、どれを選ぶのが真に合理的であるのか判断に迷う場面が少なくありません。
自分自身や同乗者の命や怪我、後遺障害に直結する補償だからこそ、安易な節約で後悔したくない一方で、過剰な補償で家計に無駄な負担を強いることも避けたいところです。本稿では、損害賠償の実情、逸失利益の計算基準、家族構成や年収に応じたリスク差を多角的に検証し、2026年の最新環境において導き出される「後悔しない保険金額の選び方」を論理的にお伝えします。
【2026年最新】人身傷害保険はいくらに設定すべき?相場と決定的な選び方
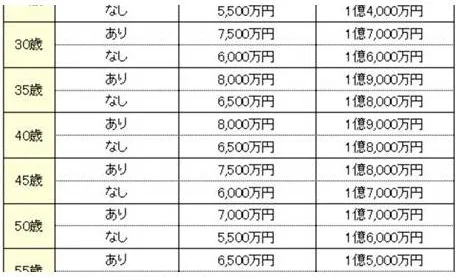
人身傷害保険の補償額において、各損害保険会社が標準プラン(デフォルト設定)として提示する基準値は3000万円から5000万円が一般的です。大手損害保険各社やネット専業損保の契約動向を見ても、契約者の約半数がこの標準帯を選択しており、手頃な相場感として定着しています。
しかし、保険のプロや事故処理の現場を知る弁護士の多くは、迷わず「無制限」を強く推奨します。その決定的な理由は、人身傷害保険が「相手の過失割合に関係なく、自分の過失分も含めた実際の損害額(治療費、休業損害、精神的慰謝料、将来の逸失利益、介護費用など)を全額補償する」という極めて特異な役割を担っているからです。
万が一、自身が大きな過失を負う単独事故(自損事故)を起こした場合や、相手方が十分な賠償能力を持たない無保険車であった場合、公的な健康保険や相手方からの賠償金だけでは、生活破綻を防ぐことができません。数千万円単位の不足金が生じた際、契約上限が「3000万円」で頭打ちになってしまえば、残された家族の人生設計は根底から狂わされます。だからこそ、後悔を防ぐためのファーストチョイスは常に「無制限」を軸に検討するのが鉄則です。
「3000万円」と「無制限」どっちが正解?保険料の差額と決定的な分岐点
多くの人が「無制限」を躊躇する最大の要因は、「保険料が跳ね上がるのではないか」という心理的抵抗にあります。そこで、実際の契約における保険料の差額と補償の実効性を客観的データで比較してみましょう。
| 保険金額 | 年間保険料の差額目安 | 重大事故時のカバー力 | 編集部の見解・評価 |
|---|---|---|---|
| 3000万円 | 基準価格(最安値) | 軽傷〜中等度の怪我まで。重度後遺障害では大幅に不足 | 年金生活者や単身高齢者を除き、リスクが極めて高い |
| 5000万円 | 3000万円+約500円〜1,000円/年 | 死亡事故の平均損害額を一定カバーするが重度介護は不足 | 妥協案としては機能するが、コスト削減効果は極めて限定的 |
| 1億円 | 3000万円+約1,000円〜1,500円/年 | 高年収層の死亡・重度障害事故の大半をカバー可能 | 無制限を扱っていない共済・一部損保における最善策 |
| 無制限 | 3000万円+約1,200円〜2,000円/年 | 億単位の後遺障害介護費用・逸失利益を含め完全防御 | 月額100円強の差額で絶対的安心を得られるベストバイ |
データが示すとおり、3000万円と無制限の差額は、一般的な等級(15〜20等級など)であれば年間わずか1000円〜2000円程度に過ぎません。月額に換算するとコーヒー1杯分にも満たない金額です。
対人賠償や対物賠償では「無制限」が常識となっているにもかかわらず、自分や家族の命を守る人身傷害において数十円〜百数十円の月額差を惜しんで補償を3000万円に削る行為は、費用対効果の観点から見て極めてアンバランスであると言わざるを得ません。
【実態検証】利用者の生の声と現場目線で見えたリアル
自動車事故の現場やその後の示談交渉を経験した契約者の手記、SNSや相談窓口に寄せられるリアルな証言を精査すると、人身傷害保険の真価が浮き彫りになります。
「相手が任意保険未加入の無保険車で、過失割合をめぐり裁判に発展した。相手からは一向に賠償金が支払われなかったが、自身の人身傷害保険から過失割合に関係なく治療費と休業損害が全額即座に振り込まれ、生活の崩壊を免れた」(40代・会社員手記)
現場で最も恐ろしいのは、「過失割合の争いによる賠償金支払いの遅延」です。相手方の損害賠償は示談が成立するまで支払われませんが、人身傷害保険は示談の成立を待たず、損保基準で計算された実損害額が先行して支払われます。怪我の治療が長引き、働けない期間の住宅ローンや教育費を支える命綱となるのです。
搭乗者傷害保険との違いを正しく理解する「人身傷害保険」と混同されやすいのが「搭乗者傷害保険」です。この2つの違いを把握しておくことは、無駄な特約を削る上でも欠かせません。
人身傷害保険が「治療費や逸失利益など、生じた実損害額を上限枠の範囲内で過失割合を問わず支払う実損払い」であるのに対し、搭乗者傷害保険は「死亡で1000万円、入院〇日・部位ごとに一律〇万円といった、損害額に関わらず定額を支払う定額払い」です。
搭乗者傷害保険は、事故直後の当座の入院諸費用やお見舞い金としてスピーディに現金が手に入るメリットはあるものの、生活保障の主役にはなり得ません。人身傷害保険で十分な金額を確保していれば、搭乗者傷害保険は外すか最低限の一時金特約にとどめ、保険料を圧縮するのが賢明な選択です。
一般に知られていない盲点とネットの誤解|「車外補償」の落とし穴
人身傷害保険を検討する上で、多くの契約者が見落としがちなのが「車外補償(一般タイプ)」と「搭乗中のみタイプ」の選択です。ネット上では「車外補償は不要」という極論も見受けられますが、家族構成を無視した判断は大きな落とし穴を生みます。
車外補償とは、契約している車に乗っている時だけでなく、「歩行中や自転車を運転中に車にはねられた事故」や「友人の車やバス・タクシーに乗車中の事故」までカバーする仕組みです。この補償対象は記名被保険者だけでなく、「配偶者」「同居の親族」「別居の未婚の子」まで広く及びます。
通学中の小中高校生や、自転車に乗る機会の多い家族がいる世帯では、車外補償は極めて心強い防壁となります。自転車で歩行中に無保険の暴走車に巻き込まれるような悲劇的事故であっても、自分の自動車保険の人身傷害から補償を受けられるからです。
ただし、ここで絶対に知っておくべき盲点があります。それが「一家で複数台の車を所有している場合の補償の重複」です。世帯内で2台以上の車を契約している場合、すべての車両で車外補償を付けてしまうと、補償範囲が完全に重複し、片方の保険料が無駄に消えることになります。メインの1台のみを「車外補償あり(一般タイプ)」にし、2台目以降は「搭乗中のみ」へ設定変更することで、手厚い守りを維持したまま確実に固定費を節約できます。
家族構成・年収別の補償額シミュレーション|あなたの最適解はこれだ
人身傷害保険の補償額を決めるにあたり、最も重要な算定基準となるのが「逸失利益」です。逸失利益とは、「もし事故に遭わなければ、将来得られたはずの収入から本人の生活費を差し引いた額」を指します。裁判基準や保険会社の算定基準において、逸失利益は「基礎年収」と「就労可能年数(ライプニッツ係数)」を掛け合わせて算出されます。
つまり、若ければ若いほど、そして年収が高ければ高いほど、事故で死亡または重度後遺障害(植物状態や高次脳機能障害など)を負った際の損害算定額は天文学的な数字に跳ね上がります。
具体的なシミュレーションを通して、家族構成や年収別の目安を確認しましょう。
1. 30代・年収600万円・扶養家族あり(配偶者・子2人)死亡時の逸失利益は約6500万円〜7500万円に達し、これに葬儀費や慰謝料を加えると総損害額は8000万円を超えます。さらに重度後遺障害で一生涯にわたり介護が必要となった場合、将来介護費用を含めた賠償・補償額は1億5000万円〜2億円規模に膨らみます。この世帯で補償額3000万円や5000万円を選んでいると、大黒柱が自損事故を起こした際、数千万円から1億円以上の資金ショートが発生します。結論として「無制限」以外に選択肢はありません。
2. 20代独身・年収350万円・単身世帯独身者であっても、20代は就労可能年数が40年以上残されているため、逸失利益の計算上は高額化します。重度後遺障害を負った場合、両親が介護を背負うことになり、生涯の介護費用は数千万円に及びます。単身者だから3000万円で十分という判断は危険であり、最低でも5000万円〜1億円、可能であれば無制限にしておくことが親族への責任あるリスク管理です。
3. 70代夫婦・年金生活世帯(扶養なし)高齢者の場合、就労可能年数が短縮されるため逸失利益の算定額は大幅に低くなります。死亡損害額は慰謝料中心の1500万〜2000万円程度に収まるケースが多く、既存の生命保険や公的年金、貯蓄がある程度確保されていれば、人身傷害保険の金額は3000万円〜5000万円の設定で十分にカバー可能です。無理に無制限を選ぶ必要性は低くなります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
これまでの多面的な検証を踏まえ、自動車保険の契約者がどちらの補償額を選択すべきか、明確なスクリーニング基準を提示します。
「人身傷害・無制限」を強くおすすめする人- 扶養家族(配偶者・子ども)がいる世帯主:自身の万が一の際、残された家族の生活基盤や教育機会を絶対に途絶えさせないための必須防具です。
- 年収400万円以上で働き盛りの世代(20代〜50代):逸失利益が数千万円〜1億円を超えるため、定額枠では確実に上限を突破します。
- 高速道路の利用や長距離通勤、深夜運転が多い人:重大事故・大破事故のリスクが高く、重度後遺障害の介護リスクに備える必要があります。
- 年金受給者を中心とする高齢ドライバー世帯:逸失利益の発生額が小さく、重大事故時の損害額が上限内に収まる確率が高いためです。
- 十分な金融資産(預貯金数千万円以上)を保有しているリタイア層:万が一の不足分を自己資金で余裕を持って吸収できる場合は、保険金額を抑えて保険料を低減させる選択が合理的です。
【人身 傷害 保険 いくら】に関するよくある質問(FAQ)
Q1:人身傷害保険と搭乗者傷害保険は、両方加入しないと危ないですか?
A1:人身傷害保険に加入していれば、治療費や休業損害などの実際の損害額は全額カバーされるため、搭乗者傷害保険を無理にセットする必要はありません。搭乗者傷害保険は「早期に定額の一時金がもらえる」という利点がありますが、保険料を節約したい場合は搭乗者傷害を外し、その分で人身傷害保険を「無制限」に格上げする方がリスク管理として遥かに合理的です。
Q2:車外補償(一般タイプ)は家族全員の保険に付けるべきですか?
A2:いいえ、付けるべきではありません。一家で車を2台以上所有している場合、どれか1台に「車外補償あり」を付帯しておけば、同居の家族全員が歩行中や他車搭乗中の事故までカバーされます。2台目以降の車両はすべて「搭乗中のみ」に限定することで、補償の重複をなくし年間数千円単位の無駄をカットできます。
Q3:自分の過失割合が100%の自損事故でも、人身傷害保険は満額出ますか?
A3:はい、支払われます。ガードレールへの衝突や居眠り運転による単独事故など、自分に100%過失がある事故であっても、保険約款に定められた損害算定基準に基づき、治療費・入院費・逸失利益などが設定した保険金額を上限に全額支払われます。これこそが自賠責や相手方の対人賠償では救われない部分を埋める人身傷害の最大の強みです。
Q4:専業主婦(主夫)の場合、逸失利益はどう計算され、補償はいくら必要ですか?
A4:専業主婦(主夫)であっても家事労働には経済的価値があると認められており、厚生労働省の賃金構造基本統計調査における「全女性・全年齢の平均賃金」などを基礎収入として逸失利益が算定されます。決してゼロではありません。死亡や重度後遺障害の損害額は4000万〜6000万円前後に達することも珍しくないため、5000万円以上、あるいは無制限にしておくのが安全です。
自動車保険において「対人・対物賠償は無制限」という常識が広く浸透している一方、自分と家族の身体を守る「人身傷害保険」の金額選定は、意外なほど感覚的に決められてしまいがちです。
しかし、3000万円と無制限の差額は、月額に直せばわずか100円〜200円程度に過ぎません。そのわずかなコスト差に対して、万が一の破滅的な事故で億単位の介護費用や生活補償が降りかかるリスクを天秤にかければ、現役世代にとって最も合理的な解が「人身傷害保険・無制限」であることは論理的に明白です。
まずは保険証券を開き、ご自身の契約が「3000万円」で放置されていないか、世帯内で車外補償が重複して無駄な出費になっていないかを確認してください。月数百円の最適化で手に入る絶対的な安心こそが、ドライバーと家族の未来を真に守る防護壁となります。